Checkout Sekarang, Bayar Nanti! Ini Tips dan Resiko Paylatter yang Sering Diabaikan Gen Z
Jawa Pos Radar Madiun - Paylater memang membuat belanja terasa lebih mudah. Namun, di balik kemudahan checkout, terdapat kewajiban cicilan, bunga, biaya tambahan, hingga risiko menumpuknya utang jika tidak digunakan secara bijak.
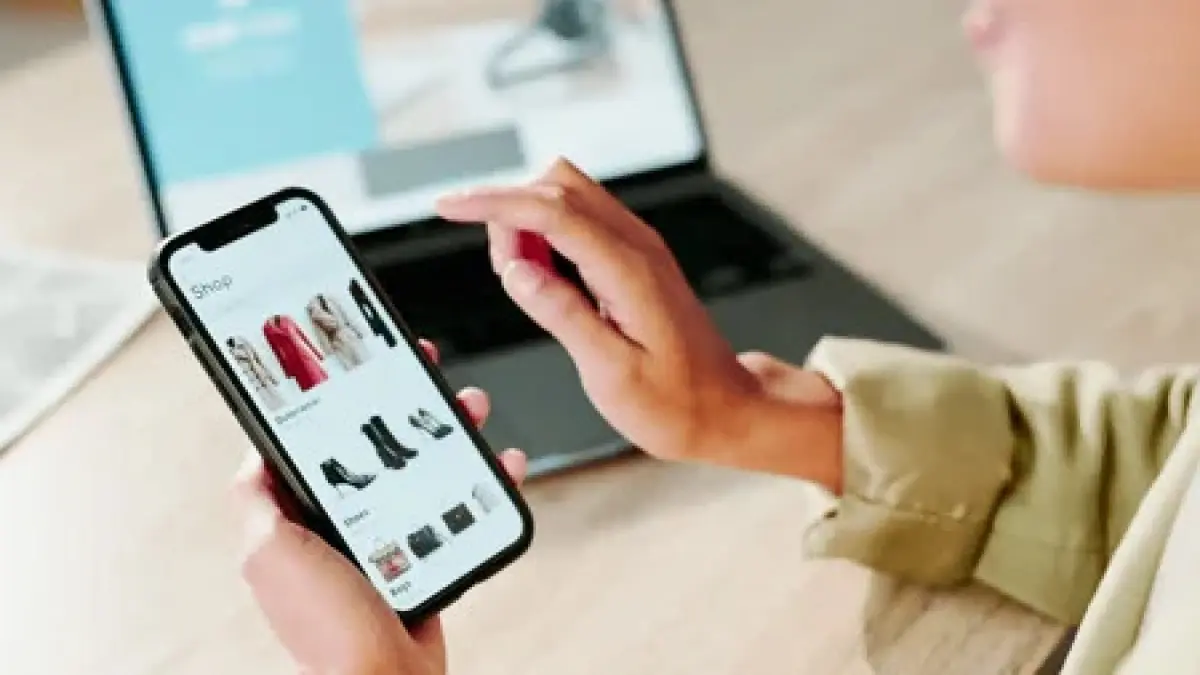
Belanja online kini semakin praktis. Cukup memilih barang, menekan tombol checkout, lalu menentukan metode pembayaran paylater. Barang bisa langsung diterima, sementara pembayarannya dilakukan kemudian atau dicicil sesuai ketentuan penyedia layanan.
Bagi Gen Z yang terbiasa dengan transaksi digital, fitur Buy Now, Pay Later (BNPL) ini terlihat menarik. Terlebih, sejumlah layanan menawarkan promo cicilan ringan, tenor pembayaran fleksibel, hingga program bebas bunga dalam periode tertentu.
Namun, kemudahan tersebut dapat menjadi jebakan apabila digunakan tanpa perhitungan. Keinginan membeli barang yang sebenarnya belum mampu dibayar sering kali terasa lebih mudah karena pengguna tidak perlu mengeluarkan uang secara langsung.
Kenali 5 Risiko Paylater Sebelum Menekan Tombol Checkout
Di balik kemudahan transaksi, penggunaan paylater memiliki sejumlah risiko yang perlu dipahami. Jika tidak diperhitungkan sejak awal, kewajiban pembayaran dapat mengganggu pengelolaan keuangan bulanan.
1. Cicilan Kecil Bisa Menumpuk
Salah satu alasan paylater sering digunakan adalah nominal cicilannya terlihat ringan. Kondisi ini membuat pengguna merasa mampu membeli beberapa barang sekaligus tanpa mempertimbangkan total kewajiban yang harus dibayar.
Masalah muncul ketika beberapa transaksi memiliki tanggal jatuh tempo yang berdekatan. Jika tidak dicatat dengan baik, jumlah tagihan bulanan bisa jauh lebih besar daripada perkiraan.
2. Ada Bunga dan Biaya Tambahan
Tidak semua layanan paylater benar-benar bebas biaya. Pengguna perlu memperhatikan bunga, biaya administrasi, biaya layanan, serta biaya lain yang mungkin dikenakan dalam setiap transaksi.
Promo bebas bunga juga biasanya memiliki persyaratan dan periode tertentu. Karena itu, jangan hanya melihat nominal cicilan yang ditampilkan saat checkout. Periksa total pembayaran hingga lunas agar mengetahui jumlah uang yang sebenarnya harus dikeluarkan.
Baca Juga: Rage Applying: Ketika Kekecewaan terhadap Pekerjaan Mendorong Gen Z Melamar ke Banyak Perusahaan
3. Denda Keterlambatan Pembayaran
Setiap layanan paylater memiliki ketentuan pembayaran dan konsekuensi apabila pengguna terlambat melunasi tagihan.
Keterlambatan dapat menimbulkan denda atau biaya tambahan sesuai perjanjian. Jika terus dibiarkan, kewajiban pembayaran dapat semakin membesar dan membebani kondisi keuangan.
Karena itu, pastikan memiliki dana yang cukup sebelum menggunakan layanan paylater dan jangan mengabaikan tanggal jatuh tempo.
4. Berpotensi Memengaruhi Riwayat Kredit
Penggunaan fasilitas pembiayaan juga perlu diperhatikan karena dapat berkaitan dengan riwayat kredit seseorang.
Informasi mengenai kewajiban dan pembayaran debitur dari lembaga pelapor dapat tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) yang dikelola OJK. Riwayat pembayaran yang buruk berpotensi menjadi salah satu pertimbangan ketika seseorang mengajukan pembiayaan lain, seperti kredit kendaraan, KPR, atau pinjaman perbankan.
Karena itu, pengguna perlu memastikan kewajiban paylater dibayar sesuai ketentuan agar tidak menimbulkan masalah ketika membutuhkan fasilitas pembiayaan di kemudian hari.
5. Memicu Kebiasaan Konsumtif
Kemudahan membeli barang tanpa harus membayar secara langsung dapat membuat seseorang lebih mudah tergoda melakukan transaksi impulsif.
Barang yang sebenarnya tidak dibutuhkan bisa terasa layak dibeli hanya karena tersedia limit paylater. Apalagi jika ditambah promo diskon, gratis ongkir, dan penawaran cicilan ringan.
Jika kebiasaan ini terus berulang, seseorang berisiko mengutamakan keinginan daripada kebutuhan. Akibatnya, pengeluaran semakin sulit dikendalikan dan kondisi keuangan menjadi tidak stabil.
6 Tips Menggunakan Paylater agar Tidak Terjebak Utang
Paylater tidak selalu menjadi pilihan pembayaran yang buruk. Jika digunakan secara terencana, layanan ini dapat menjadi alternatif transaksi. Namun, pengguna harus memahami kemampuan finansial dan kewajiban yang menyertainya.
1. Gunakan Hanya untuk Kebutuhan yang Jelas
Hindari menggunakan paylater hanya karena tergoda diskon, tren, atau promo gratis ongkir. Sebelum bertransaksi, pastikan barang yang dibeli memang diperlukan dan memiliki manfaat yang jelas.
Jangan menjadikan ketersediaan limit sebagai alasan untuk membeli sesuatu yang sebenarnya belum dibutuhkan.
2. Periksa Total Biaya Sebelum Menyetujui Transaksi
Jangan hanya memperhatikan nominal cicilan setiap bulan. Periksa seluruh biaya yang harus dibayarkan hingga kewajiban selesai, termasuk bunga, biaya administrasi, dan biaya layanan.
Dengan mengetahui total pembayaran sejak awal, pengguna dapat mempertimbangkan apakah transaksi tersebut benar-benar sesuai dengan kemampuan finansial.
3. Sesuaikan Cicilan dengan Penghasilan
Pastikan tagihan paylater tidak mengganggu kebutuhan pokok, tabungan, dana darurat, dan kewajiban keuangan lainnya.
Sebaiknya hitung seluruh cicilan yang masih berjalan sebelum mengambil pembiayaan baru. Jangan sampai sebagian besar penghasilan habis hanya untuk membayar transaksi masa lalu.
4. Batasi Jumlah Transaksi Aktif
Menggunakan beberapa layanan paylater sekaligus dapat membuat pengeluaran semakin sulit dipantau.
Setiap transaksi memiliki nominal tagihan dan tanggal jatuh tempo yang berbeda. Jika tidak dikelola dengan baik, pengguna bisa kehilangan kendali terhadap total kewajiban bulanannya.
Karena itu, batasi penggunaan layanan dan hindari membuka transaksi baru sebelum kewajiban sebelumnya diselesaikan.
5. Catat Tanggal Jatuh Tempo
Mencatat jadwal pembayaran merupakan langkah sederhana untuk menghindari keterlambatan.
Gunakan kalender digital atau pengingat di ponsel agar setiap tagihan dapat dibayar tepat waktu. Jika memungkinkan, siapkan dana pembayaran beberapa hari sebelum tanggal jatuh tempo.
Kebiasaan ini membantu pengguna lebih disiplin dalam mengelola kewajiban finansial.
6. Jangan Menutup Utang dengan Utang Baru
Menggunakan layanan pinjaman lain untuk membayar tagihan paylater merupakan kebiasaan yang perlu dihindari.
Cara tersebut tidak benar-benar menyelesaikan masalah, tetapi justru berisiko memindahkan kewajiban ke sumber utang lain. Jika terus dilakukan, jumlah utang dapat semakin besar dan sulit dikendalikan.
Apabila kesulitan membayar tagihan, prioritaskan komunikasi dengan penyedia layanan untuk mengetahui pilihan penyelesaian sesuai ketentuan yang berlaku.
Jadi, Paylater Perlu Dihindari atau Tidak?
Jawabannya bergantung pada kebutuhan dan cara penggunaannya. Paylater dapat membantu ketika digunakan untuk transaksi yang sudah diperhitungkan, memiliki tujuan jelas, dan pembayarannya sesuai kemampuan finansial.
Sebaliknya, jika digunakan untuk memenuhi gaya hidup, mengikuti tren, atau membeli barang hanya karena tersedia limit, risikonya bisa lebih besar daripada manfaatnya.
Pengguna perlu memahami bahwa kemampuan mendapatkan limit bukan berarti memiliki kemampuan finansial untuk menghabiskan seluruh limit tersebut. Setiap transaksi tetap menjadi kewajiban yang harus diselesaikan.
Pada akhirnya, kemudahan teknologi finansial seharusnya membantu seseorang mengelola transaksi, bukan mendorong kebiasaan konsumtif.


